

Sondan Sonra On yılda, fintech, cesur girişimler için bir etiketten, geleneksel olarak hantal finansal hizmetler endüstrisini bozan sürekli bir harekete dönüştü. Fintech’in başarısı ve bu teknolojik yenilik dalgasının tüketicilerin hayatlarını nasıl değiştirdiği hakkında çok şey yazıldı.
Ancak tüm başarı kutlamalarında ve milyarlarca dolarlık risk sermayesi fonunda kaybolan fikirler, başarılı olamayan fikirlerdir. Son on yılda, bir zamanlar umut vaat eden birçok yenilik başarısız oldu ve beklentileri karşılamadı. Sadece başarıyı kutlamak değil, aynı zamanda başarısızlıktan dersler çıkarmak da önemlidir.
Öncelikle “başarısızlığı” nasıl kategorize ettiğimizi tanımlamaya değer. Bu makale, yüce değerlemelerini asla haklı çıkarmayan bireysel yüksek profilli fintech girişimlerinin ölümünü vurgulamaya odaklanmıyor. BloombergBlack veya UBS’nin SmarthWealth’i gibi büyük şirketler tarafından üstlenilen çeşitli başarısız girişimleri de gözden geçirmiyoruz.
Bunun yerine, bu makale başlangıçta bir dereceye kadar abartılı ve ivme kazanan, ancak nihayetinde vaatlerini yerine getirmeyen fintech fikirlerine odaklanacak. Ana akım olmayı başaramayan ve finansal hizmetleri kurucularının amaçladığı şekilde değiştiremeyen fikirlere bakacağız.
Yatırım portföyleri için algoritma tabanlı al/sat/tut tavsiyesi
Fintech, ortalama bir tüketicinin parayı düşünmeyi sevmediğini ve çoğu zaman onunla başkasının ilgilenmesini istediğini hatırlamalıdır.
Sonunda “robo danışmanları” olarak adlandırılacak olan birkaç firma, bir kullanıcının yatırım portföyü için algoritma tabanlı al, sat ve tut tavsiyesi sunan bir fintech şirketi olarak hayata başladı. Müşteriler finansal hesapları için kullanıcı adlarını ve şifrelerini girecek ve bu hizmetler her bir holding için bütünsel ve özel tavsiyeler verecek (örneğin, bu hisse senedini sat ve onun yerine bu ETF’yi al).
Bu teknoloji, hangi kurumda tutulduğuna bakılmaksızın tüketicilerin tüm hesaplarındaki yatırım portföylerini geliştirmelerine yardımcı olacaktır. Aşağıda bunun neye benzediğinin bir resmi var.
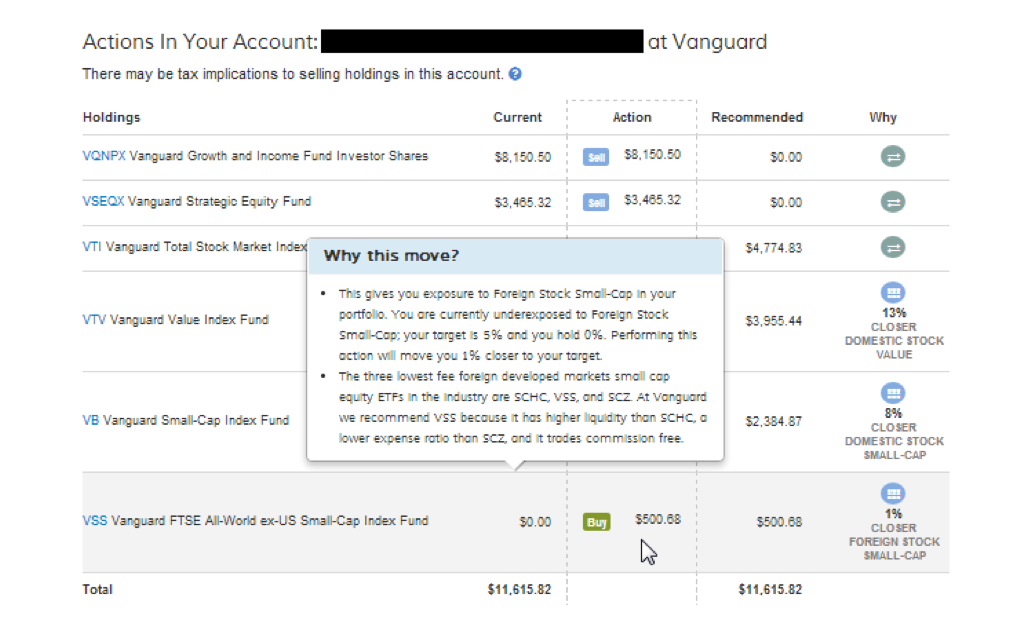
2013’ten FutureAdvisor’daki al/sat/tut tavsiyelerinin ekran görüntüsü. Görsel Kaynakları: paskalya brook
Teknoloji çok etkileyiciydi, ancak fikir yaygınlaşmadı. Birkaç yıl içinde bu hizmeti sunan firmaların (Financial Guard, FutureAdvisor, Jemstep ve SigFig gibi) hepsi farklı bir iş modeline yöneldi. Jemstep’in eski CEO’su Simon Roy’a göre, “markası olmayan startup’ların, hem yeterince varlıklı hem de hizmetimizi kullanarak kendi portföylerini takas etmeye istekli müşteriler edinme maliyeti çok yüksekti. Ekonomiyi çalıştıracak kadarını bulamadık ve herkes gibi biz de döndük.”
Yerleşik finansal hizmet devleri neden müşterilerine bu teknolojiye doğrudan erişim sağlamadı? Büyük firmaların pek çoğu kendi tescilli yatırım fonlarını ve bağımsız bir al/sat/tut tavsiye motorunun satmayı tavsiye edebileceği ETF’leri sunduğundan, yerleşik endüstri müşterilere parayı firmadan uzaklaştırabilecek bir hizmet sunmakla ilgilenmiyordu.
Bu nedenle, 2023’te ortalama çevrimiçi yatırım aracı, on yıl önce mevcut olan hizmetlerin oldukça gerisinde kalıyor.
Eşler arası (P2P) borç verme ve sigorta
2010’larda, P2P kredilendirme ve sigorta girişimleri büyük ilgi gördü. Borç verme alanında Lending Club ve Prosper ve sigorta alanında Lemonade ve Friendsurance gibi firmalar, işlerini P2P modeline odaklanarak başlattılar. Bu model, meçhul bir şirketten kredi veya sigorta poliçesi almaktan daha iyi bir deneyim ve anlaşma vaat ediyordu.


