

Durgunluktaki COVID-19 dönemi ekonomisi ve günlük malların artan fiyatları tarafından sıkıştırılan bazı tüketiciler, iki yakayı bir araya getirmek için giderek daha fazla kredi limitine yöneliyor. Bankrate.com’un Eylül 2021’de yaptığı bir ankete göre, kredi kartı borcu olan ABD’li yetişkinlerin %42’si, pandeminin başladığı Mart 2020’den bu yana bakiyelerini artırdı. New York Federal Rezerv Bankası’nın daha yakın tarihli bir raporu, üçüncü çeyrekte toplam hanehalkı borcunun 2022, 2019’un sonuna göre 2,36 trilyon dolar artarak 16,51 trilyon dolara ulaştı.
New York Fed’in çalışması ayrıca, ipoteklerden otomobil kredilerine kadar neredeyse tüm borç türleri için mevcut borcun ödenmemiş hale gelme oranının arttığını gösterdi. Ancak pandemi ve felç edici enflasyon vurmadan önce bile ABD’nin ödenmemiş bir borç sorunu vardı. Uluslararası Kredi ve Tahsilat Uzmanları Derneği’nin 2016 tarihli bir raporu, borcun son beş yılda 150 milyar dolardan 600 milyar doların üzerine çıktığını ortaya koydu. Aynı zaman diliminde, tahsil edilen paranın %20 ila %50’sini alan tahsilat acenteleri, yıllık %7’lik bir başarı oranına sahipti.
Hanif Joshaghani ve Tiffany Kaminsky, bunu çözmek için -elbette iddialı bir hedef- telekomünikasyon şirketleri, bankalar ve kamu hizmetleri için borç çözümü etrafındaki süreçleri otomatikleştirmek üzere yapay zeka ve makine öğrenimini kullanan bir şirket olan Symend’i kurdu. Symend bugün, Impression Ventures, Mistral Venture Partners, BDC’s Growth Venture Co-Investment Fund, BDC Capital’s Women in Technology Fund, Plaza Ventures ve EDC’nin katılımıyla Inovia Capital liderliğindeki bir C Serisi turunda 42 milyon $ topladığını duyurdu. Symend’in bir zamanlar uzatılan B Serisi turundan (95 milyon $) önemli ölçüde daha küçük olmasına rağmen, Symend’in CEO’su Joshaghani, bunun “tamamen öz sermaye” olduğunu ve şirketin bugüne kadar artırılan toplam sermayesini 140 milyon $’a çıkardığını belirtti.
TechCrunch’a bir e-posta röportajında Joshaghani, “Çok muhafazakar bir bilanço profilini koruduk ve korumaya devam ediyoruz” dedi. “Bu son büyüme sermayesi enjeksiyonu, dünya çapında davranışsal etkileşim teknolojimize yönelik artan talebi karşılamamızı sağlıyor. Bu, birçok işletme için finansmana yönelmek için en uygun zaman olmasa da, Symend için ürün talebimizin artması ve pazarın gerçeklerinin yakalamamız için derinleşen bir beyaz alan yaratması nedeniyle bu ideal bir zamandı.”
Joshaghani, bir kurumsal finans yöneticisi ve yatırım bankacılığı derneği olarak çalışmış, finans sektöründen geliyor. Kaminsky’nin geçmişi pazarlamadır – Symend’i kurmadan önce, bir CNC fabrikasyon şirketi olan Frog3D’de satış ve pazarlama stratejisi başkanıydı.
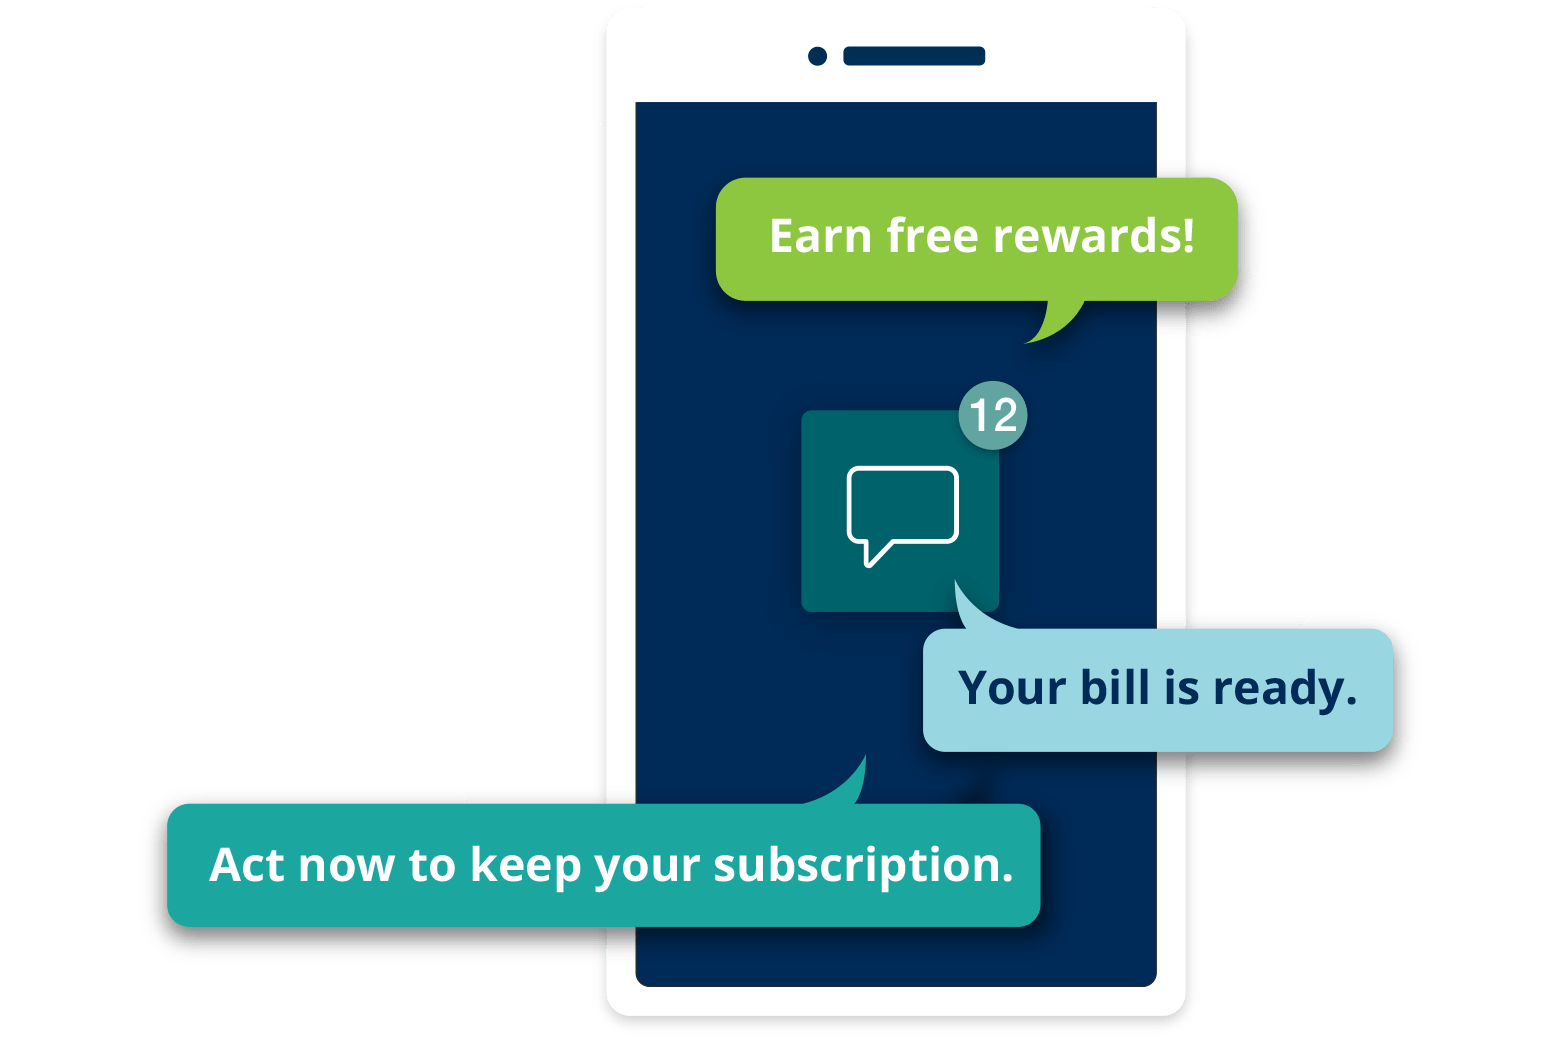
Müşterilerin Symend ile çalışan markalardan görebileceği mesaj örnekleri.
Hem Joshaghani hem de Kaminsky, borcun olumsuz etkisini kişisel olarak deneyimlediklerini söylüyorlar. Joshaghani, borç tahsildarlarından gelen aramaların sık sık hedef aldığı bir evde büyüdü ve Kaminksi, genç bir yetişkin olarak ilk kredi kartıyla tahsilatlarla ilgili sorun yaşadı.
Joshaghani, “Bugüne kadar, tahsilatlardan çağrı alırken hissettiğim kaygıyı hatırlıyorum ve hem müşteriler hem de işletmeler için daha iyi bir yol olması gerektiğini biliyordum” dedi. “Symend’i bizim gibi tüketicilere yardımcı olmak için kurduk ve son altı yılda büyüdükçe bu misyon aynı kaldı – vizyonumuz, etkileşim bilimini küresel ölçekte dönüştürmek.”
Symend, müşterilerin faturaları ödemekte ne zaman sorun yaşadıklarını tespit eder ve şirketlerin borç iyileştirme programları geliştirmesine yardımcı olmayı amaçlayan analizler ve araçlar sağlar. İşletmeler, platformun iş akışları aracılığıyla geri dönüş sağlama olasılığı en yüksek olan noktalarda neredeyse suçlu müşterilerle etkileşim kurabilir. Örneğin, Symend’i belirli müşteri segmentleri için ödeme planları ve sınırlı süreli ödeme indirimleri oluşturacak şekilde yapılandırabilir veya platformun risk altındaki müşterilerle finansal planlama araçları, kaynaklar ve kredi iyileştirme programları arasında bağlantı kurmasını sağlayabilirler.
Joshaghani’nin bana açıkladığı gibi Symend, hastalık, iş kaybı, ailevi sorunlar ve diğer öngörülebilir ve öngörülemeyen koşullar nedeniyle faturalarını ödeyemeyen müşterilerle “ilişkiyi optimize etmek” için bir şirketin mevcut sistemleriyle çalışıyor. Platform, bir işletmenin müşterinin tercih ettiği kanallar (örneğin, metin ve e-posta) aracılığıyla “aşırı kişiselleştirilmiş” mesajlar göndermesine olanak tanırken, söz konusu işletmenin çeşitli borç tahsilat senaryoları (örneğin, gecikmiş kredi kartı) için oyun kitaplarına erişimini sağlar.
Joshaghani, “Müşterilerimiz, geniş tabanlı müşteri iletişimlerini yönetmek için genel amaçlı etkileşim platformlarını kullanmaya devam ediyor, ancak Symend’i özellikle vadesi geçmiş müşteri tabanlarındaki karmaşık sorunları çözmek için kullanıyor” dedi. “Davranış bilimini ürünleştirme becerimiz, çeşitli sektörlerdeki şirketler için ezber bozan etki sağlamak üzere kanıtlanmış davranışsal katılım taktikleri geliştirmek için yapay zeka, makine öğrenimi ve veri bilimini kullanan teknolojimizin üç temel yenilik alanından biridir.”
Symend, platformunun işlevselliği ve teknik temelleri konusunda oldukça muğlaktır – web sitesi, düz İngilizce açıklamalar yerine jargon moda sözcükleri tercih eder. Ancak bu, görünüşe göre müşterileri korkutmamış; Joshaghani, Symend’in şu anda Telus da dahil olmak üzere Kuzey Amerika’daki finans kurumlarına, alternatif borç verenlere, kamu hizmeti şirketlerine ve telekom sağlayıcılarının çoğuna hizmet verdiğini iddia ediyor.
Kullanıcıların satın alma işlemlerini sabit bir kısa vadeli süre boyunca eşit taksitlere ayırmasına olanak tanıyan şimdi satın al, sonra öde (BNPL) hizmetlerindeki artış şüphesiz Symend’e yeni işler getiriyor. Yakın tarihli bir ABD Tüketici Mali Koruma Bürosu raporu, satıcılar kredi için daha fazla müşteriyi onayladıkça, BNPL hizmetlerindeki temerrütlerin keskin bir şekilde arttığını tespit etti.
Joshaghani, “Şu anda birçok işletmede olduğu gibi, mevcut piyasa koşulları ve ekonomik belirsizlik, daha sıkı bütçelere ve kolaylaştırılmış karar alma süreçlerine sahip müşteriler görmemize yol açtı” diye ekledi. “Ancak, bu son finansman, pazar ihtiyacını, tüketiciler finansal stresle karşı karşıya kalırken empatik, kişiselleştirilmiş bir yaklaşıma yönelik artan tüketici taleplerini ve her birinin her şeyin zorlandığı bir dönemde şirketin en büyük finansal kurumlardan ve telekomünikasyon sağlayıcılarından bazılarıyla kanıtlanmış geçmiş performansına yatırımcı güvenini vurguluyor. dolar ve müşteri her zamankinden daha önemli hale geldi.”

